
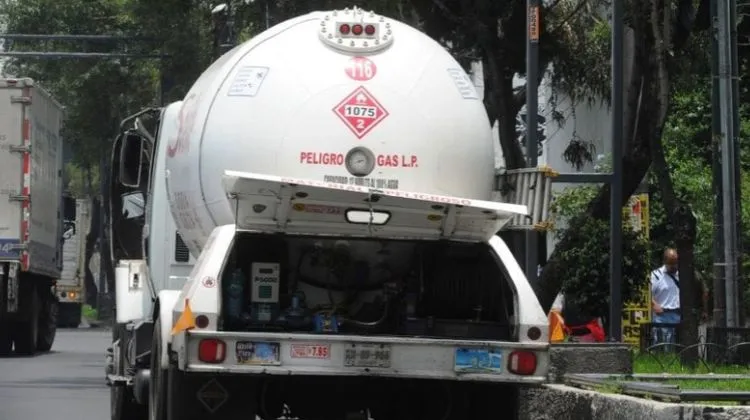
Las compañías que distribuyen gas licuado de petróleo alertan que mantener la actividad resulta cada vez más difícil. El aumento en el abastecimiento y la logística, combinado con un sistema de precios máximos que limita los valores de venta, está reduciendo el margen disponible para sostener el negocio. La preocupación ya no se concentra únicamente en la rentabilidad: algunas compañías podrían dejar de cubrir determinados recorridos si el escenario actual se mantiene.
El reclamo fue planteado por la Asociación Mexicana de Distribuidores de Gas LP y Empresas Conexas, que pidió al Gobierno revisar la metodología utilizada para establecer los topes tarifarios. Según los datos difundidos por la entidad, el margen operativo reconocido para 2026 es de 6,06 pesos mexicanos por kilogramo, mientras que durante la semana del 8 al 14 de noviembre se ubicó en 5,27 pesos. La diferencia representa un rezago del 13%.
El indicador no equivale a la ganancia neta de las firmas. De ese ingreso deben salir los recursos para afrontar salarios, combustible de los vehículos de reparto, mantenimiento, seguros y renovación de equipos. En consecuencia, una brecha entre los valores reconocidos y los egresos efectivos reduce la capacidad de las distribuidoras para sostener su estructura.

Uno de los factores que explica el planteo es la evolución del precio internacional del propano. De acuerdo con las cifras presentadas por AMEXGAS, la referencia de Mont Belvieu, en Estados Unidos, pasó de 0,75 a 1,16 dólares por galón en ocho semanas, un incremento del 54%.
Para las distribuidoras, el problema aparece cuando esa variación no puede trasladarse de manera equivalente al consumidor final. El esquema de máximos establece un límite comercial, mientras las compañías deben absorber las subas en la adquisición, el transporte y los gastos asociados a cada entrega.
La asociación considera que la metodología vigente no refleja adecuadamente esas diferencias y demanda actualizar los márgenes de acuerdo con la inflación, además de transparentar los componentes de compra, fletes y gastos regionales.
Las distancias, el consumo de combustible de las unidades y la cantidad de entregas por viaje inciden directamente en el resultado de cada ruta. Cuando la rentabilidad disponible se reduce, los trayectos menos eficientes quedan entre los primeros en comprometer su viabilidad económica.
La advertencia más significativa de AMEXGAS apunta precisamente al alcance comercial. Su presidenta, Carmen Espinosa, señaló que el momento actual podría llevar a algunas compañías a cancelar recorridos que ya no resulten viables.
La inquietud alcanza especialmente a las localidades alejadas, donde los gastos de distribución son mayores y las alternativas de abastecimiento pueden ser más limitadas. Para los operadores, sostener una ruta implica mantener vehículos, personal, infraestructura y una frecuencia de reparto que debe justificarse económicamente.
El impacto potencial trasciende así las cuentas de las distribuidoras. AMEXGAS estima que entre el 75% y el 80% de los hogares mexicanos utiliza gas LP, por lo que una reducción en la frecuencia de entrega podría afectar el suministro en determinadas regiones.
A este panorama se suma la competencia del mercado ilegal. Desde la asociación señalan que las dificultades de los operadores formales para absorber sus gastos pueden favorecer a quienes comercializan combustible sin cumplir las mismas obligaciones regulatorias, fiscales y de seguridad.
La discusión sobre los márgenes tiene otro frente en los cambios tributarios previstos para 2027. AMEXGAS cuestiona el tratamiento que recibirían las distribuidoras de gas LP en materia del Impuesto sobre la Renta y exige reglas equivalentes a las contempladas para otros segmentos de comercialización de combustibles.
La postura tiene como eje evitar que las empresas deban afrontar una carga impositiva adicional mientras operan con ingresos que, según la asociación, ya resultan insuficientes para cubrir sus gastos de funcionamiento.