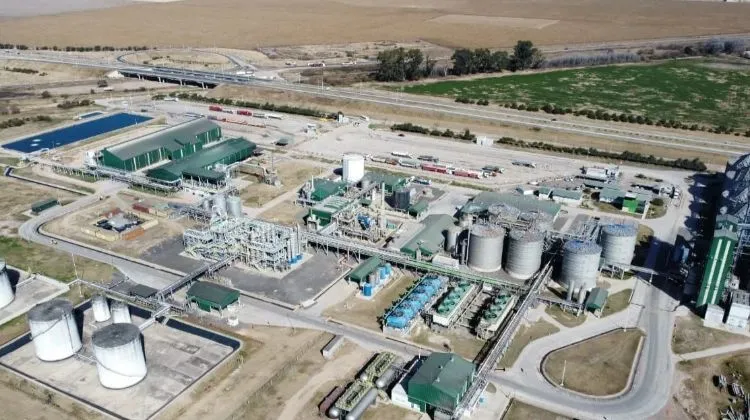
América ocupa una posición dominante en el mercado mundial de biocombustibles y cuenta con capacidad para ampliar su participación en la matriz energética. Según el análisis del Instituto Interamericano de Cooperación para la Agricultura, durante 2025 el continente concentró el 79% de la producción global de bioetanol y el 40% del biodiésel. El volumen alcanzó los 103,1 millones de metros cúbicos de etanol y los 27,5 millones de metros cúbicos de biodiésel, cifras que muestran la dimensión de una industria con incidencia directa en el abastecimiento de combustibles.
El desarrollo de esta actividad representa una oportunidad para diversificar la oferta energética y fortalecer las cadenas de suministro regionales. El IICA plantea que la producción de biocombustibles no debe analizarse como una competencia directa con la generación de alimentos, sino como parte de un sistema agroindustrial capaz de obtener distintos productos a partir de una misma materia prima. Esta perspectiva cobra relevancia para los países latinoamericanos, donde la disponibilidad de recursos agrícolas puede convertirse en una ventaja para ampliar la producción de energías renovables.

La integración entre ambos sectores ya se refleja en los procesos industriales. La transformación de soja y canola permite obtener aceites destinados a biodiésel y harinas proteicas utilizadas en alimentación animal. En el caso del maíz, la producción de etanol genera coproductos como proteínas, fibra, aceite y minerales. A su vez, el bagazo de caña de azúcar puede utilizarse para producir bioelectricidad. Este aprovechamiento integral permite diversificar los ingresos de las plantas industriales y mejorar el rendimiento económico de cada cultivo.
La incorporación de biocombustibles también avanza a través de decisiones regulatorias. De acuerdo con el informe, 12 países de América ya cuentan con mandatos de mezcla de combustibles renovables y otros dos se encuentran en proceso de implementarlos. Actualmente, el bioetanol reemplaza más del 18% del consumo de gasolina del hemisferio, mientras que el biodiésel representa alrededor del 6% del consumo de diésel fósil.
Brasil se destaca entre los países que impulsan esta transformación. El país elevó su mezcla obligatoria de etanol del 30% al 32%, mientras que Argentina mantiene un corte mínimo del 12% y habilitó mezclas voluntarias de hasta el 15%. En biodiésel, el mercado argentino conserva un porcentaje obligatorio del 7,5%, con posibilidades de alcanzar el 20% bajo determinadas condiciones. Paraguay también amplió el rango permitido de biodiésel del 5% al 20%. Las diferencias entre estos esquemas muestran el margen que existe para que las políticas energéticas modifiquen la demanda de materias primas y la estructura de abastecimiento.
Sin embargo, el crecimiento de la industria también exige evaluar sus efectos sobre los mercados agrícolas. El IICA advierte que una mayor demanda de cultivos destinados a fabricar combustibles puede generar presiones sobre los precios de los alimentos, los piensos y otros insumos. No obstante, las estimaciones presentadas por el organismo indican que los requerimientos adicionales de maíz asociados con nuevas medidas de mezcla representan aproximadamente el 0,14% de la producción mundial, mientras que los de caña de azúcar equivalen al 0,24%. El impacto debe analizarse según las condiciones productivas y comerciales de cada mercado.
Otro factor que condicionará las inversiones será el cumplimiento de estándares ambientales. El organismo señala que la expansión de la frontera agrícola y los cambios en el uso del suelo pueden reducir los beneficios climáticos de los biocombustibles. Por eso, considera necesario avanzar con mecanismos de trazabilidad que permitan verificar las emisiones durante todo el ciclo de vida, la protección de la biodiversidad y el uso responsable de los recursos naturales. Estas exigencias adquieren importancia para los productores y exportadores que buscan acceder a mercados con regulaciones ambientales más estrictas.
En este escenario, la posición de América en la producción mundial abre oportunidades para ampliar la participación de los biocombustibles en el negocio energético. Para los empresarios de Estaciones de Servicio, refinadores, distribuidores y proveedores, la evolución de los cortes obligatorios y voluntarios será un factor a seguir por su incidencia en la composición de los combustibles comercializados. A esto se suma el potencial de nuevas inversiones en capacidad industrial y aprovechamiento de residuos agrícolas, dos líneas de desarrollo que pueden ampliar la oferta de energía renovable y generar nuevas actividades dentro de la cadena de combustibles.